Guia completo
Plano de Saúde Empresarial
O que é, quem pode contratar, quantas vidas são necessárias, o que influencia o preço e como comparar as operadoras antes de fechar o contrato.
- De 2 a 100+ vidas
- MEI, CNPJ, sócios e funcionários
- Cotação em todo o Brasil
Home › Plano de Saúde Empresarial
O que é um Plano de Saúde Empresarial
O plano de saúde empresarial é o plano contratado por uma pessoa jurídica para os seus sócios, funcionários e respectivos dependentes. Na regulamentação da ANS, é o chamado plano coletivo empresarial: o contrato é firmado entre a empresa e a operadora, e o beneficiário entra no plano porque tem vínculo empregatício ou estatutário com essa empresa.
Essa é a diferença central em relação ao plano individual ou familiar, contratado por uma pessoa física, e ao plano coletivo por adesão, contratado por meio de entidades de classe, sindicatos ou associações profissionais. No empresarial, quem assina o contrato e responde pelo pagamento é o CNPJ.
Para quem é
O plano empresarial atende desde a empresa que quer incluir apenas os sócios até a companhia que oferece o benefício a centenas de colaboradores. Na prática, os perfis mais comuns são:
- Empresas pequenas e MEI que querem sair do plano individual, geralmente com 2 a 29 vidas.
- Empresas em crescimento que passam a oferecer o plano como benefício e precisam organizar regras de adesão, coparticipação e custeio.
- Empresas de maior porte, com 100 vidas ou mais, que negociam condições comerciais e acompanham o comportamento de uso do grupo.
Como funciona
O funcionamento segue sempre a mesma lógica, independentemente do porte:
- A empresa contrata o plano junto à operadora, definindo produto, acomodação, abrangência e regra de coparticipação.
- Os beneficiários elegíveis são incluídos no contrato mediante comprovação de vínculo.
- A empresa recebe uma fatura mensal única, com o somatório das vidas por faixa etária.
- O custeio pode ser integralmente da empresa, integralmente dos beneficiários (desconto em folha ou boleto) ou dividido entre as partes, conforme a política interna.
- O contrato é reajustado no aniversário, conforme a cláusula financeira pactuada.
Quem pode contratar
Empresas com CNPJ ativo. A natureza jurídica aceita, o tempo mínimo de abertura do CNPJ e a quantidade mínima de vidas variam de operadora para operadora e de produto para produto. É comum que operadoras diferentes tenham regras distintas para o mesmo perfil de empresa — inclusive para o MEI.
Também é preciso comprovar o vínculo do beneficiário com a empresa: contrato social ou pró-labore para sócios, registro em carteira e informação no eSocial para funcionários, e documentação de parentesco para dependentes.
Quantas vidas são necessárias
Não existe um número único: cada operadora define o mínimo do seu produto. O mercado costuma trabalhar com três grandes faixas, que mudam bastante o processo de contratação:
| Faixa de vidas | Perfil típico | Como costuma funcionar | Página |
|---|---|---|---|
| 2 a 29 vidas | MEI, pequenas empresas e grupos de sócios | Tabelas de preço padronizadas por faixa etária, contratação mais simples e rápida | 2 a 29 vidas |
| 30 a 99 vidas | Empresas em crescimento, com quadro de funcionários | Mais espaço de negociação e desenho do benefício; possibilidade de regras de carência diferenciadas conforme o produto | 30 a 99 vidas |
| 100 vidas ou mais | Estruturas corporativas | Análise de perfil do grupo, condições comerciais negociadas e implantação assistida | 100+ vidas |
Os critérios de cada faixa são definidos pela operadora e pelo produto. Consulte as condições disponíveis para o perfil da sua empresa.
Operadoras
Operadoras disponíveis para plano empresarial
Cada operadora tem portfólio, rede e regras próprias. A comparação deve considerar o produto específico, e não apenas a marca.
Amil Saúde Empresarial
Portfólio empresarial amplo, com linhas de entrada regionais e opções de maior cobertura.
Bradesco Saúde Empresarial
Seguro-saúde empresarial com forte presença nacional e livre escolha com reembolso.
SulAmérica Empresarial
Portfólio empresarial extenso, do plano de entrada às linhas executivas com reembolso.
Porto Saúde Empresarial
Linhas empresariais objetivas, com produtos que integram a rede Mediservice.
NotreDame Empresarial
Modelo verticalizado, com rede própria em diversas praças e produtos regionais.
Hapvida Empresarial
Operação verticalizada com produtos de entrada e boa competitividade de preço.
Alice Empresarial
Operadora digital, com atendimento coordenado por time de saúde e experiência via app.
Os logotipos e marcas citados pertencem às respectivas operadoras e são exibidos apenas para identificação dos produtos intermediados. A Nexus Consultoria é a corretora responsável pelo atendimento comercial; a operadora é a responsável pelo plano de saúde contratado.
Formação de preço
O que influencia o preço do Plano de Saúde Empresarial
Não existe um preço único de plano empresarial: o valor é montado a partir do perfil do grupo e das características do produto escolhido.
Idade dos beneficiários
O preço é definido por faixa etária. A ANS estabelece 10 faixas, da primeira (0 a 18 anos) à última (59 anos ou mais), e o valor final do contrato é a soma das vidas em cada faixa.
Quantidade de vidas
A faixa de vidas do contrato (2 a 29, 30 a 99 ou 100 ou mais) altera o produto disponível, a forma de contratação e as condições comerciais.
Região de atendimento
A praça onde a empresa está registrada e onde os beneficiários serão atendidos define quais produtos e redes estão disponíveis.
Abrangência
Planos municipais, regionais, estaduais ou nacionais têm precificação diferente.
Acomodação
Internação em enfermaria costuma ter valor inferior à internação em apartamento no mesmo produto.
Coparticipação
Contratos com coparticipação normalmente têm mensalidade menor, com pagamento de percentual ou valor fixo por procedimento utilizado, conforme regra do produto.
Reembolso
Produtos com livre escolha e reembolso tendem a ter mensalidade mais alta que produtos exclusivamente de rede referenciada.
Rede credenciada
Produtos com rede mais ampla ou com hospitais de maior custo têm mensalidade superior.
Quanto custa um Plano de Saúde Empresarial
O preço de um plano empresarial é montado por faixa etária: cada beneficiário tem um valor conforme a sua idade, e a mensalidade da empresa é a soma desses valores. A ANS estabelece dez faixas etárias, da primeira (0 a 18 anos) à última (59 anos ou mais), e determina que a variação entre elas siga regras de proporcionalidade definidas em norma.
Na prática, isso significa que duas empresas com o mesmo número de vidas podem ter mensalidades muito diferentes, dependendo da composição etária do grupo, da região e do produto escolhido.
Consulte os valores de referência por operadora para entender a ordem de grandeza, sempre observando as condições exatas de cada tabela.
Bradesco Saúde · Efetivo [E] — mensalidade por faixa etária
Valores mensais em R$ por beneficiário · condições da tabela: Efetivo Ao Nacional | 03 a 29 vidas | Sem Coparticipação | Não MEI
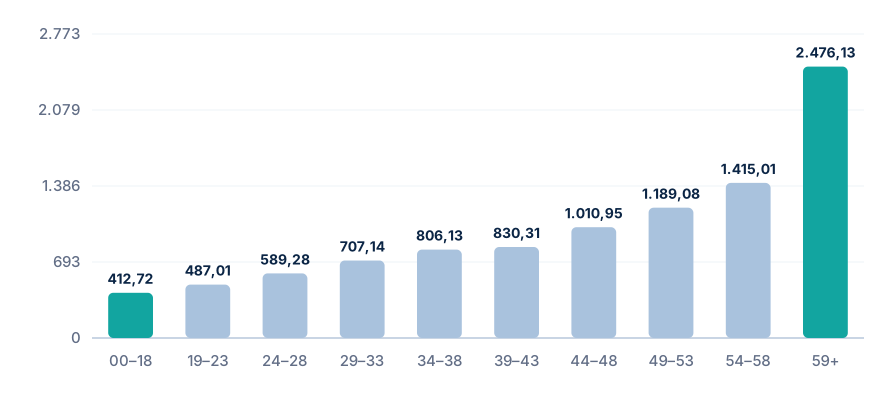
Faixas etárias definidas pela ANS · fonte: tabela de referência da operadora. Valores referenciais, sujeitos a alteração.
Da primeira faixa (00 a 18 anos, R$ 412,72) à última (59 ou + anos, R$ 2.476,13), o valor multiplica-se por 6.0. É por isso que a composição etária do grupo, e não apenas o número de vidas, define o valor do contrato.
Carência, cobertura parcial temporária e reajuste
Carência
Carência é o período em que o beneficiário já paga o plano, mas ainda não pode utilizar determinados procedimentos. Os prazos máximos são definidos em norma e variam conforme o tipo de atendimento (urgência e emergência, consultas e exames simples, exames complexos e internações, e parto a termo). Em contratos coletivos empresariais com número maior de participantes, é possível que a carência não seja exigida para quem ingressa no prazo previsto na regulamentação — a condição aplicável ao seu contrato deve ser confirmada com a operadora.
Cobertura Parcial Temporária (CPT)
Quando há doença ou lesão preexistente declarada, a operadora pode aplicar CPT: por até 24 meses, ficam suspensos procedimentos de alta complexidade, leitos de alta tecnologia e cirurgias diretamente relacionados àquela condição. Os demais atendimentos seguem cobertos normalmente.
Reajuste
Planos coletivos empresariais não seguem o índice máximo que a ANS publica para os planos individuais. O reajuste é negociado entre a empresa e a operadora e aplicado no aniversário do contrato, considerando variação de custos médicos e, conforme o porte, a sinistralidade do grupo. Há ainda o reajuste por mudança de faixa etária, aplicado quando o beneficiário muda de faixa.
Coparticipação
Na coparticipação, o beneficiário paga um valor ou percentual por procedimento utilizado, e em contrapartida a mensalidade tende a ser menor. O modelo (parcial, completo, com ou sem teto) muda de produto para produto e deve ser avaliado junto com o perfil de uso esperado do grupo.
Documentos geralmente solicitados
A documentação varia conforme a operadora, o produto e o porte da empresa. De forma geral, os itens abaixo costumam ser solicitados na contratação de um plano de saúde empresarial:
- Cartão CNPJ atualizado.
- Contrato social, requerimento de empresário, estatuto ou Certificado da Condição de MEI (CCMEI), conforme a natureza jurídica.
- Documento de identificação e CPF dos titulares e dependentes.
- Comprovante de vínculo dos beneficiários com a empresa — por exemplo registro em carteira, documento do eSocial/FGTS para funcionários, ou contrato social/pró-labore para sócios.
- Comprovante de endereço da empresa.
- Declaração de saúde preenchida por cada beneficiário, conforme exigência da operadora.
A relação definitiva de documentos é informada pela operadora escolhida durante o processo de contratação. Confirme os itens exigidos na sua cotação.
Como contratar
O processo comercial acompanhado pela Nexus segue quatro etapas: envio do perfil da empresa, apresentação das opções disponíveis, orientação sobre as diferenças entre os produtos e, escolhida a alternativa, encaminhamento da proposta à operadora com a documentação. A vigência começa após a análise e a aceitação da proposta pela operadora.
Perguntas frequentes
O que é um Plano de Saúde Empresarial?
É o plano de saúde contratado por uma pessoa jurídica para os seus sócios, funcionários e respectivos dependentes. Na regulamentação da ANS, corresponde ao plano coletivo empresarial: o contrato é firmado entre a empresa e a operadora, e os beneficiários entram no plano por terem vínculo com essa empresa.
Quem pode contratar um Plano de Saúde Empresarial?
Empresas com CNPJ ativo, incluindo MEI, empresário individual, SLU, LTDA, S.A. e outras naturezas jurídicas, conforme os critérios de elegibilidade da operadora e do produto. O número mínimo de vidas e a aceitação de cada tipo de empresa variam entre operadoras.
MEI pode contratar Plano de Saúde Empresarial?
Em muitos casos sim, mas a aceitação do MEI não é automática nem uniforme: cada operadora define se aceita MEI, com quantas vidas, com qual tempo mínimo de abertura do CNPJ e com quais comprovações. Consulte as condições disponíveis para o seu caso em uma cotação.
Posso incluir sócios, funcionários e dependentes?
Sim, desde que respeitadas as regras de elegibilidade da operadora e do produto. Normalmente é exigida a comprovação do vínculo do titular com a empresa e do grau de parentesco dos dependentes, conforme o contrato.
Quanto custa um Plano de Saúde Empresarial?
O valor depende principalmente da idade de cada beneficiário, da quantidade de vidas, da região, da operadora, do produto escolhido, da acomodação, da abrangência e da existência de coparticipação e reembolso. Por isso o preço final é sempre definido na cotação, a partir do perfil real da empresa.
O preço depende da idade?
Sim. Os planos de saúde no Brasil são precificados por faixa etária. A ANS define 10 faixas, começando em 0 a 18 anos e terminando em 59 anos ou mais. O valor do contrato é a soma das mensalidades de cada beneficiário na sua respectiva faixa.
Quais documentos são necessários?
Em geral: cartão CNPJ, ato constitutivo da empresa (contrato social, requerimento de empresário ou CCMEI), documentos pessoais dos beneficiários, comprovação do vínculo com a empresa e declaração de saúde. A lista definitiva é da operadora escolhida.
Posso comparar diferentes operadoras?
Sim. Essa é justamente a função da corretora: reunir as alternativas disponíveis para o perfil da sua empresa e apresentar as diferenças de rede, abrangência, coparticipação, reembolso, acomodação e preço, para que a decisão seja tomada com clareza.
Como solicitar uma cotação?
Preencha o formulário da página de cotação com o perfil da empresa e das vidas, ou fale diretamente com um corretor pelo WhatsApp. O retorno é feito com as opções disponíveis para o seu caso.
Solicite uma cotação de Plano de Saúde Empresarial
Informe o perfil da sua empresa e receba as opções disponíveis das operadoras parceiras, com orientação de um corretor. Atendimento 100% online, em todo o Brasil.
Continue navegando
Páginas relacionadas para aprofundar a pesquisa antes da cotação.